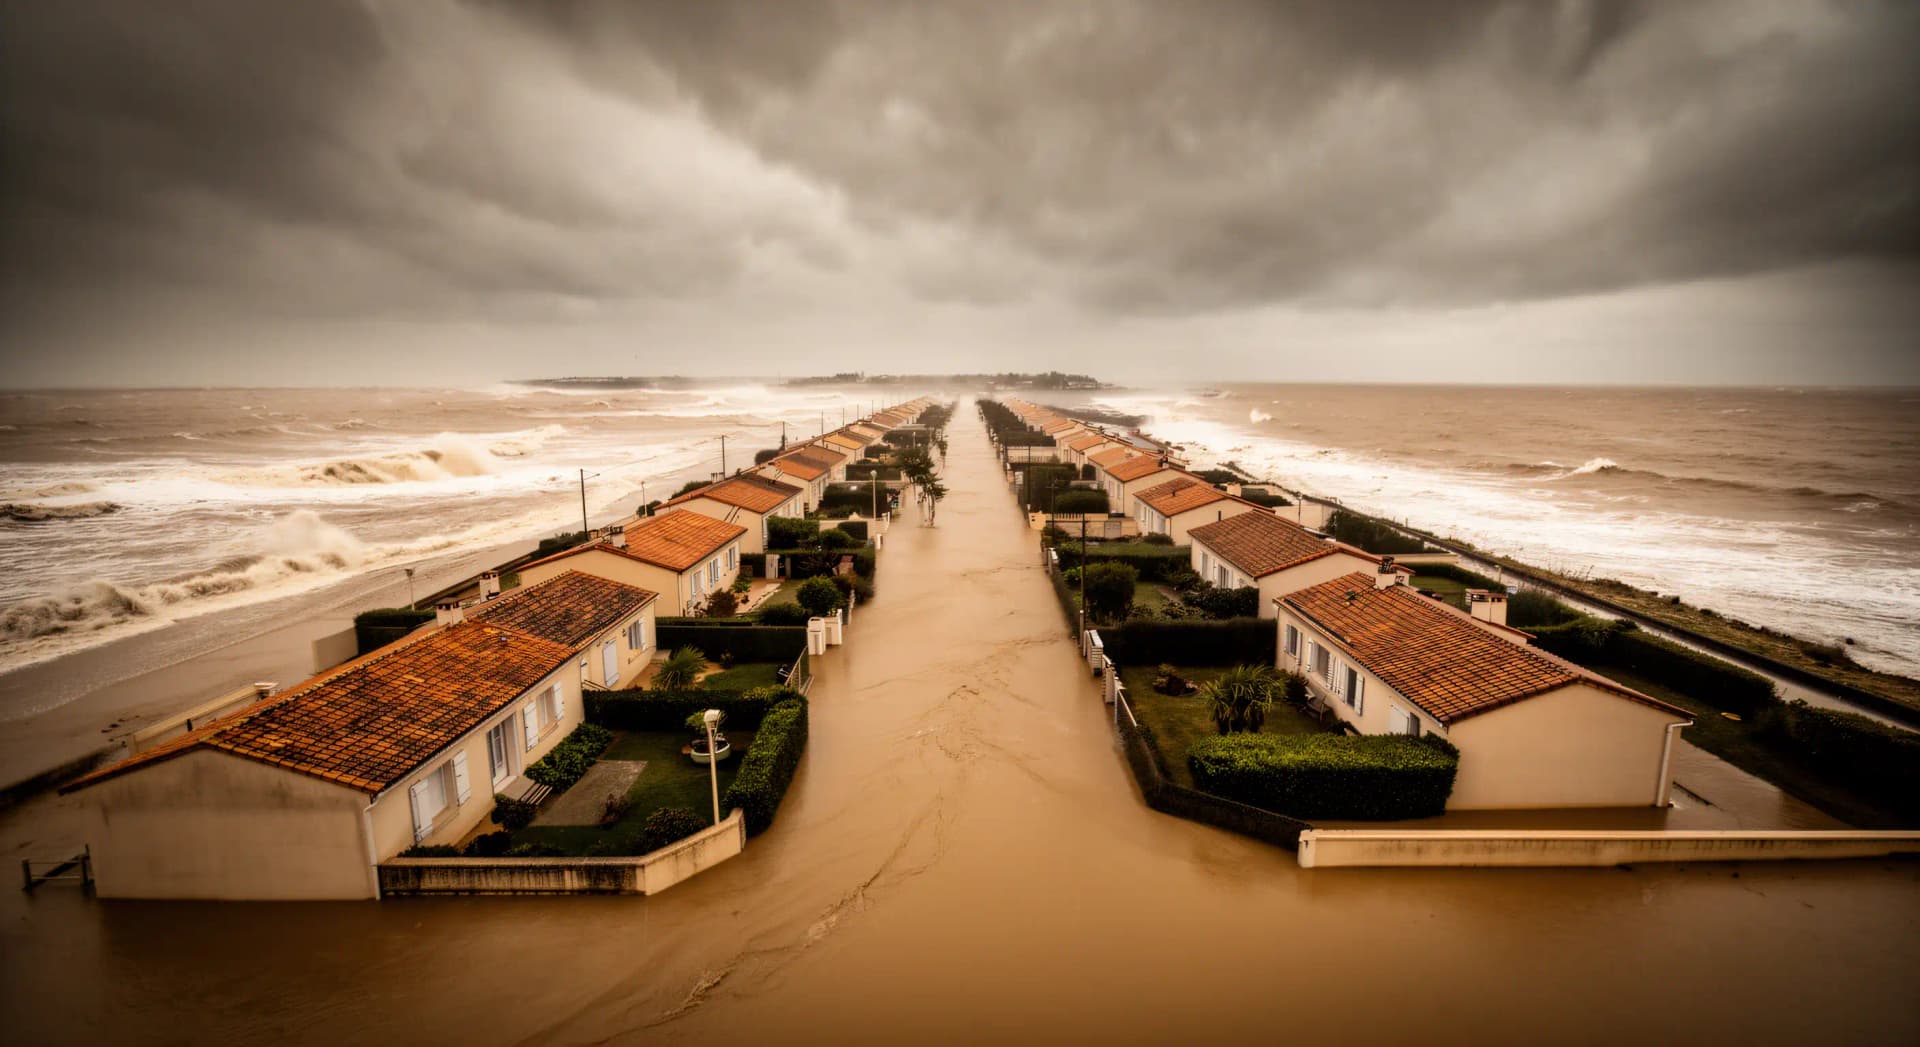

En 2021, dans le Maine-et-Loire, une maison située en zone à risque fort d'inondation subissait une décote de 22,96 % par rapport aux maisons hors zone inondable. En 2022, l'écart tombait à 11,87 %. En 2023, il avait disparu. Ces trois valeurs sortent d'une seule étude, celle de Tristan Ancel (ENS Paris-Saclay) et Thierry Kamionka (CREST, CNRS, IP Paris), déposée sur HAL en 2024, et elles résument la difficulté de toute question sur l'immobilier en zone à risque climatique : la décote se mesure, mais elle bouge.
Oui, la décote est mesurable, aléa par aléa. Dans le Gard, les maisons à risque moyen d'inondation se vendent de 4,96 % à 7,57 % moins cher, celles en risque fort de 8,13 % à 11,26 %. Sur le littoral, l'attrait de la mer semble compenser l'essentiel. Pour les argiles, les fourchettes qui circulent ne citent aucune étude, et le levier de l'acheteur passe par l'état des risques.
Trois méthodes, trois objets différents#
Avant de lire le moindre pourcentage, il faut savoir ce qu'il mesure. Les études françaises qui parlent de décote n'observent pas la même chose, et les mettre dans une seule colonne sans le dire revient à additionner des kilomètres et des litres.
La première famille travaille sur des ventes réelles. Ancel et Kamionka utilisent la base DVF (les valeurs foncières publiées par l'administration fiscale) sur les maisons vendues de 2019 à 2023, et des modèles dits hédoniques, qui isolent l'effet de la zone inondable en neutralisant les autres caractéristiques du bien. C'est l'approche la plus proche d'un « toutes choses égales par ailleurs ».
La deuxième interroge des ménages. Katrin Erdlenbruch et Serge Garcia (INRAE), dans une étude publiée par la Fondation MAIF en novembre 2022, ont recueilli la valeur que 472 propriétaires attribuent à leur résidence. Ce sont des prix déclarés, pas des actes de vente.
La troisième compare des prix médians. La thèse de géographie d'Eugénie Cazaux (Université de Bretagne occidentale, soutenue le 14 octobre 2022) confronte les prix des secteurs exposés et non exposés sur la base DV3F, de 2010 à 2016, par des tests statistiques de comparaison. Elle ne raisonne pas toutes choses égales par ailleurs.
Un chiffre ne vaut donc que dans son périmètre.
Aléa par aléa, les décotes réellement mesurées#
Le tableau ci-dessous réunit les résultats publiés, chacun avec son étude, son terrain et sa méthode. Aucune moyenne n'y est calculée, parce qu'aucune n'aurait de sens entre un département gardois, une île de l'océan Indien et la côte atlantique.
| Aléa | Étude | Périmètre et période | Méthode | Résultat publié |
|---|---|---|---|---|
| Inondation, risque moyen | Ancel et Kamionka, HAL, 2024 | Maisons, Gard, 2019-2023 | Modèle hédonique, ventes DVF | Décote de 4,96 % à 7,57 % selon l'année |
| Inondation, risque fort | Ancel et Kamionka, HAL, 2024 | Maisons, Gard, 2019-2023 | Modèle hédonique, ventes DVF | Décote de 8,13 % à 11,26 % |
| Inondation, risque fort | Ancel et Kamionka, HAL, 2024 | Maisons, Maine-et-Loire | Modèle hédonique, ventes DVF | -22,96 % en 2021, -11,87 % en 2022, disparue en 2023 |
| Inondation, risque fort | Ancel et Kamionka, HAL, 2024 | 14 départements, estimation 2023 | Modèle hédonique, ventes DVF | De 8,4 % (Hérault) à 19 % (Nord) |
| Zone inondable | Erdlenbruch et Garcia, INRAE, 2022 | Saint-Laurent-de-la-Salanque, Cuxac-d'Aude, Lattes, Sommières | Enquête, valeurs déclarées | -10,3 %, soit -26 780 € sur un prix médian de 260 000 € |
| Zone inondable | Erdlenbruch et Garcia, INRAE, 2022 | Roquebrune-sur-Argens, Biot | Enquête, valeurs déclarées | -21,23 %, soit -74 305 € sur un prix médian de 350 000 € |
| Information publique sur le risque inondation | Dubos-Paillard, Lavaine et Millock, 2024 | Île-de-France, 2003-2012 | Prix de vente avant et après publication | Prix inférieurs de 3 à 7 % en zone à risque |
| Obligation d'information de 2006 | Mauroux, Insee, 2018 | 484 communes couvertes par un PPRi, ventes 2006 | Différences de différences, données notariales | Aucun effet sur les prix moyens, -9 % sur les appartements en rez-de-chaussée |
| Inondation continentale, crue centennale | Beltrán, Maddison et Elliott, 2018 | 37 travaux, 364 estimations, international | Méta-analyse | -4,6 % |
| Zone rouge de PPR (inondation et mouvements de terrain) | BRGM, 2019 | Parcelles, La Réunion, 2012-2016 | Analyse des transactions | Décote moyenne de 11 % (1 000 à 1 500 m²) et de 15 % (plus de 1 500 m²) |
| Submersion marine, zones basses | Cazaux, thèse UBO, 2022 | Littoral métropolitain, 2010-2016 | Comparaison de prix médians, DV3F | Maisons : pas d'effet significatif ; appartements : -4,7 % ; terrains à bâtir : -15,5 % |
| Tempête Xynthia (février 2010) | Cazaux, thèse UBO, 2022 | Secteurs sinistrés | Tests statistiques sur les prix, DV3F | Aucun effet significatif sur les prix résidentiels |
| Recul du trait de côte | Cazaux, thèse UBO, 2022 | Bande de 0 à 300 m, secteurs en recul, 2010-2016 | Comparaison de prix médians, DV3F | Maisons : -20,5 % (médian au m²) ; appartements : -9,5 % |
Deux lignes demandent une précaution. L'estimation sur 14 départements est une estimation unique, pour la seule année 2023, dans un document de travail. Et l'écart de 20,5 % sur le trait de côte est un écart de prix médian observé, pas un effet isolé de tout le reste : la thèse elle-même écrit que l'exposition au recul « semble » influencer les prix.
Inondation : une décote graduée qui a la mémoire courte#
C'est l'aléa le mieux documenté, et celui où les résultats se tiennent le plus entre eux. Dans le Gard, Ancel et Kamionka trouvent une gradation nette : en zone à risque faible, la valeur des maisons n'est pas statistiquement différente de celle des maisons hors zone inondable ; en risque moyen, la décote va de 4,96 % à 7,57 % selon l'année ; en risque fort, de 8,13 % à 11,26 % entre 2019 et 2023. La fourchette de 4,96 % à 7,57 % circule parfois étiquetée « risque faible ». C'est une erreur de lecture : elle concerne le risque moyen.
La méta-analyse de Beltrán, Maddison et Elliott, publiée en 2018 dans Ecological Economics, donne un ordre de grandeur voisin à l'échelle internationale : -4,6 % pour un bien situé en zone de crue centennale, pour l'inondation continentale. Le chiffre ne se transpose pas au bord de mer, j'y reviens plus bas.
L'étude par enquête de l'INRAE trouve des écarts plus forts, -10,3 % sur les quatre communes du secteur « Occitanie » et -21,23 % à Roquebrune-sur-Argens et Biot, d'après les valeurs déclarées par les propriétaires enquêtés. Deux mesures d'objets différents : un prix de vente constaté d'un côté, l'estimation qu'un propriétaire fait de son propre bien de l'autre. À Aubagne, l'échantillon trop petit n'a produit aucun effet significatif.
Le Maine-et-Loire raconte la suite. Après les inondations, la décote en risque fort atteint -22,96 % en 2021, puis -11,87 % en 2022, et elle disparaît en 2023. Les auteurs parlent d'un « phénomène de mémoire imparfaite des inondations » : l'effet du risque sur le prix dépend des inondations récentes.
Le phénomène n'a rien de neuf. Selon le résumé qu'en donne le rapport du BRGM de 2019, l'étude de Déronzier et Terra (2006) sur Charleville-Mézières ne trouvait aucune décote avant la crue de 1995, puis un écart de 14 % à 16,6 % du prix du logement sur la période 1984-2004, et de plus de 21 % sur 1996-2004. Deux terrains séparés par une génération, et la même mécanique : c'est l'eau vue, plus que l'eau cartographiée, qui fait le prix.
J'étais au collège pendant la canicule de 2003, et ce qui m'avait frappé à l'époque, bien avant de savoir lire une série de données, c'était la vitesse à laquelle la chaleur avait quitté les conversations une fois l'automne venu. Les courbes du Maine-et-Loire me font le même effet. Un marché immobilier réagit à ce qu'il a vu, beaucoup moins à ce qu'on lui annonce.
Reste la question de l'information. En Île-de-France, Edwige Dubos-Paillard, Emmanuelle Lavaine et Katrin Millock observent que, sur 2003-2012, les biens comparables situés en zone à risque se vendent de 3 à 7 % moins cher après la publication de l'information sur le risque, avec un effet durable et plus marqué en rez-de-chaussée. L'étude d'Amélie Mauroux publiée par l'Insee en 2018, sur 484 communes couvertes par un plan de prévention du risque inondation, ne trouve de son côté aucun effet de l'obligation d'information de 2006 sur les prix moyens, avec deux exceptions : -9 % en moyenne sur les appartements en rez-de-chaussée, et une baisse sur les maisons des marchés peu tendus. Les deux résultats ne se contredisent pas : l'un mesure une information cartographique rendue publique dans une région dense, l'autre la première année d'une obligation d'information attachée à la vente.
Faut-il lire la décote qui s'efface en 2023 comme un oubli du marché, ou comme un ajustement légitime à mesure que les inondations de 2021 s'éloignent ? Je penche pour l'oubli, parce que le classement de la zone, lui, n'a pas changé, mais l'autre lecture se défend chez un acheteur qui raisonne sur la fréquence réelle des crues plutôt que sur la carte.
Sur le littoral, la mer pèse plus lourd que l'aléa#
La côte est l'endroit où l'intuition trompe le plus. La méta-analyse de 2018 le signalait déjà : sur le littoral, les biens en zone inondable se vendent plus cher, parce que la proximité de l'eau y est aussi un agrément. La thèse d'Eugénie Cazaux arrive à une conclusion voisine pour la France métropolitaine : « le poids des aménités littorales semble continuer à plus que compenser d'éventuelles décotes de valeur associées aux aléas côtiers ».
Selon cette thèse, les maisons situées en zones basses exposées à la submersion marine ne montrent pas d'écart de prix significatif. Les appartements affichent -4,7 % en prix médian au mètre carré, les terrains à bâtir -15,5 %. La tempête Xynthia de février 2010 elle-même n'a pas laissé d'influence statistiquement significative sur les prix des biens résidentiels des secteurs sinistrés. À l'intérieur des zones exposées, l'écart se creuse en revanche entre aléa fort et aléa faible : -46,6 % sur le prix médian au mètre carré des maisons, -28,5 % pour les terrains et -6,2 % pour les appartements.
Le recul du trait de côte se distingue. Dans la bande des 300 premiers mètres, les maisons des secteurs en recul affichent un prix médian au mètre carré inférieur de 20,5 % à celui des secteurs stables ou en accrétion, et les appartements de 9,5 %. Une falaise qui recule se voit ; une submersion rare, beaucoup moins. Le lien avec les crues du Maine-et-Loire tient là.
Le rapport du BRGM résume aussi une étude plus ancienne sur le littoral du Nord-Pas-de-Calais (Caumont, 2012 et 2014) : pas de dépréciation des maisons anciennes vendues entre 2005 et 2013, et un écart minime de -2,3 % pour les maisons des communes dotées d'un plan de prévention, résultat que le BRGM juge peu robuste. À La Réunion, le même BRGM mesure en revanche une décote moyenne de 11 % à 15 % sur les parcelles en zone rouge de plan de prévention des risques, selon leur taille, qui dépasse 20 % dans certains bassins de vie pour les grandes parcelles et peut monter jusqu'à 45 % dans certains cas. Sa conclusion reste prudente : « Il est donc impossible de définir une ou plusieurs valeurs de décote associée à des types de bien. »
Pour un bien menacé à terme par l'érosion, la question du prix de sortie rejoint celle des outils fonciers, que je laisse à l'article sur la relocalisation face au recul du trait de côte.
Argiles : ce que l'acheteur peut exiger à la place d'un chiffre#
Le retrait-gonflement des argiles concerne 12 millions de maisons, soit 61 % des maisons individuelles, d'après les données publiées sur notre-environnement.gouv.fr. Les fourchettes rondes de décote qui circulent sur des guides immobiliers pour cet aléa ne citent ni étude, ni auteur, ni période. Elles ne pèsent rien dans une négociation.
La Cour des comptes, dans sa communication de février 2022 sur les sols argileux, constate qu'une maison sinistrée non réparée voit sa valeur vénale baisser, sans avancer de chiffre. Le levier de l'acheteur est donc documentaire : depuis le 1er janvier 2025, l'article R125-24 du code de l'environnement oblige le vendeur à joindre à l'état des risques « la liste des travaux permettant un arrêt des désordres existants non réalisés bien qu'ayant été indemnisés ». Le mécanisme des fissures et la facture des réparations sont détaillés dans l'article consacré au retrait-gonflement des argiles.
Ce que la loi oblige le vendeur à montrer#
Une décote ne se forme que si l'acheteur voit le risque. Au démarrage de l'information acquéreur-locataire, en 2006, ni l'annonce ni la première visite n'étaient concernées. Le cadre en vigueur avance nettement le moment où l'acheteur apprend le risque.
- Dès l'annonce. L'article L125-5 du code de l'environnement impose que toute annonce de vente d'un bien soumis à état des risques mentionne le moyen d'accéder aux informations. L'article R125-25 précise la mention : « Les informations sur les risques auxquels ce bien est exposé sont disponibles sur le site Géorisques ».
- À la première visite. L'état des risques est remis par le vendeur lors de la première visite. S'il n'est remis qu'après la promesse de vente, le délai de rétractation ne court qu'à compter du lendemain de sa communication.
- Sur le contenu. L'état des risques couvre les plans de prévention des risques naturels, miniers et technologiques, la sismicité, le radon, les obligations de débroussaillement et la zone susceptible d'être atteinte par le recul du trait de côte, avec l'horizon temporel d'exposition (article R125-24). Le vendeur doit aussi informer l'acquéreur des sinistres indemnisés au titre des catastrophes naturelles.
- En cas de manquement. L'acquéreur peut poursuivre la résolution du contrat ou demander au juge une diminution du prix.
Le trait de côte a son propre étage. Le décret n° 2026-95 du 13 février 2026 porte à 371 le nombre de communes tenues d'adapter leur urbanisme au recul du trait de côte, contre 317 en juin 2024 et 126 dans le décret initial de 2022. Dans ces zones, l'article L219-7 du code de l'urbanisme prévoit qu'en cas de préemption, « un abattement est pratiqué sur la valeur de ces références » de prix, pour tenir compte de la durée de vie restante du bien. Le Cerema estime qu'à l'horizon 2050, 5 200 logements et 1 400 locaux d'activité pourraient être affectés par le recul du trait de côte, pour une valeur totale de 1,2 milliard d'euros.
Il y a quelque chose d'étrange dans cette situation. La loi inscrit désormais une décote en toutes lettres pour une seule catégorie d'acheteurs, la collectivité qui préempte au bord d'une côte qui recule, alors que le marché libre continue de payer la vue. Deux prix pour la même maison, selon que l'acheteur lit l'horizon d'exposition ou regarde la mer.
Le bulletin de la Banque de France de septembre-octobre 2023 rappelle enfin que les primes du régime catastrophes naturelles ne varient pas selon l'exposition du bien : « Cette absence de modulation des primes en fonction des risques permet de garantir une solidarité au niveau national ». Mon interprétation : un acheteur ne voit pas le risque dans sa prime d'assurance, ce qui laisse au seul état des risques le soin de le lui montrer. Les obligations qui pèsent sur les assureurs et les banques sont traitées dans le dossier sur la transparence climatique des assureurs et dans celui sur les stress-tests bancaires face aux risques physiques. La carte inondable elle-même, et ses angles morts, font l'objet d'un article distinct : le PPRI suffit-il vraiment ?.
FAQ#
Une maison en zone inondable perd-elle de la valeur ?#
Oui, selon le niveau de risque. Dans le Gard, sur 2019-2023, Ancel et Kamionka mesurent une décote de 4,96 % à 7,57 % en zone à risque moyen et de 8,13 % à 11,26 % en risque fort, sur des ventes réelles. En zone à risque faible, la valeur n'est pas statistiquement différente. Dans le Maine-et-Loire, la décote de risque fort a atteint 22,96 % en 2021 avant de disparaître en 2023.
Le recul du trait de côte fait-il baisser les prix ?#
La thèse d'Eugénie Cazaux (2022) observe, dans la bande des 300 premiers mètres, un prix médian au mètre carré inférieur de 20,5 % pour les maisons des secteurs en recul, et de 9,5 % pour les appartements, sur 2010-2016. Il s'agit d'un écart de prix médian observé, pas d'un effet isolé. En cas de préemption, l'article L219-7 du code de l'urbanisme prévoit un abattement sur les références de prix.
La submersion marine fait-elle baisser le prix des maisons ?#
Selon la même thèse, les maisons des zones basses du littoral métropolitain ne montrent pas d'écart de prix significatif, et la tempête Xynthia n'a pas laissé d'effet significatif sur les prix résidentiels des secteurs sinistrés. Les appartements affichent -4,7 % et les terrains à bâtir -15,5 % en prix médian. L'attrait du littoral semble compenser les décotes liées aux aléas côtiers.
Le vendeur doit-il signaler les risques dans l'annonce ?#
Oui. L'article L125-5 du code de l'environnement impose que toute annonce de vente d'un bien soumis à état des risques mentionne le moyen d'accéder aux informations, avec la mention renvoyant au site Géorisques prévue par l'article R125-25. L'état des risques doit ensuite être remis dès la première visite. À défaut, l'acquéreur peut poursuivre la résolution du contrat ou demander au juge une diminution du prix.
Les fissures liées aux argiles font-elles baisser le prix d'une maison ?#
La Cour des comptes constate qu'une maison sinistrée non réparée voit sa valeur vénale baisser, sans avancer de chiffre, et les fourchettes de décote qui circulent sur des guides immobiliers ne citent aucune étude. En revanche, depuis le 1er janvier 2025, le vendeur doit joindre à l'état des risques la liste des travaux indemnisés au titre de la sécheresse et non réalisés (article R125-24).
Sources#
- Les effets du risque d'inondation sur la valeur foncière des maisons en France, Tristan Ancel et Thierry Kamionka, HAL, consulté le 30 septembre 2026
- Risques d'inondation et aménités naturelles : une étude des prix de l'immobilier résidentiel, Katrin Erdlenbruch et Serge Garcia, Fondation MAIF, consulté le 30 septembre 2026
- Flood risk information release: Evidence from housing markets around Paris, Dubos-Paillard, Lavaine et Millock, RePEc, consulté le 30 septembre 2026
- L'information aux acheteurs affecte-t-elle le prix de vente des logements ?, Amélie Mauroux, Insee, consulté le 30 septembre 2026
- L'information aux acheteurs affecte-t-elle le prix de vente des logements ?, synthèse, Insee, consulté le 30 septembre 2026
- Is Flood Risk Capitalised Into Property Values ?, Beltrán, Maddison et Elliott, Ecological Economics, consulté le 30 septembre 2026
- Évaluation de l'impact des zones rouges des Plans de Prévention des Risques sur les transactions immobilières à la Réunion, BRGM, consulté le 30 septembre 2026
- La prise en compte des risques côtiers par les marchés fonciers et immobiliers du littoral français métropolitain, Eugénie Cazaux, thèse, HAL, consulté le 30 septembre 2026
- Immobilier : le risque d'érosion côtière et de montée des eaux ne plombent pas les prix sur le littoral, MySweetImmo, consulté le 30 septembre 2026
- Code de l'environnement, article L125-5, Legifrance, consulté le 30 septembre 2026
- Code de l'environnement, article R125-24, Legifrance, consulté le 30 septembre 2026
- Code de l'environnement, article R125-25, Legifrance, consulté le 30 septembre 2026
- Code de l'urbanisme, article L219-7, Legifrance, consulté le 30 septembre 2026
- Décret n° 2026-95 du 13 février 2026, Legifrance, consulté le 30 septembre 2026
- 371 communes concernées par l'érosion du littoral figurent désormais dans le décret-liste, AEF info, consulté le 30 septembre 2026
- Évaluation des enjeux exposés au recul du trait de côte à court et moyen terme, Cerema, consulté le 30 septembre 2026
- Fissures et sécheresse : 12 millions de maisons exposées au retrait-gonflement des argiles, notre-environnement.gouv.fr, consulté le 30 septembre 2026
- Sols argileux et catastrophes naturelles, Cour des comptes, consulté le 30 septembre 2026
- Changement climatique et immobilier résidentiel : quels risques pour le secteur bancaire ?, Banque de France, consulté le 30 septembre 2026